Decreto 0929 del 31 de julio de 2026. Componente inflacionario.

Decreto 0929 del 31 de julio de 2026. Componente inflacionario.

Fija la incorporación al presupuesto del bienio 2025-2026 del Sistema General de Regalías de los rendimientos financieros generados por los recursos distribuidos como Asignaciones Directas, así como de los reintegros efectuados a la Cuenta Única del Sistema General de Regalías durante el período comprendido entre el 1 de enero y el 30 de junio de 2026.
Decreto 1044 del 05-08-2026. Cambiario. Registro de sustituciones y cancelaciones de inversiones internacionales.

Decreto 1044 del 05-08-2026. Cambiario. Registro de sustituciones y cancelaciones de inversiones internacionales.

Suprime el plazo máximo de seis meses para presentar esta declaración ante el Banco de la República y permite el registro en cualquier tiempo, siempre que la inversión se haya realizado de manera efectiva. Se motiva este decreto en que el noventa por ciento de las infracciones cambiarias conocidas por la Superintendencia de Sociedades corresponde a la extemporaneidad en registros sometidos a término.

Ley 2615 del 29-07-2026. IVA. Ley de la música.

Ley 2615 del 29-07-2026. IVA. Ley de la música.

Por medio de la cual se crea el Fondo Cuenta Especial para financiar el sector musical. Su art. 16 declara exentas de IVA las obras musicales (composiciones y fonogramas) y excluidos los instrumentos, software y suministros para luthiers (registrados en SIMUS) y artistas no masivos

Decreto 1226 del 18-08-2026. Modificación calendario tributario.

Decreto 1226 del 18-08-2026. Modificación calendario tributario.

Establece plazos especiales para renta y activos en el exterior (vencen entre octubre y noviembre) y traslada la retención de julio a septiembre para personas naturales afectadas por el sismo del 10 de agosto. Permite el cumplimiento sin sanciones ni intereses y excluye expresamente a los Grandes Contribuyentes, conforme a la adición de un parágrafo transitorio al artículo 1.6.1.13.2.15. y adiciona un parágrafo transitorio al artículo 1.6.1.13.2.33. del D.U.R. 1625 de 2016.

Concepto DAF 2-2026-030581 del 20-04-2026. ICA. Profesiones liberales.

Concepto DAF 2-2026-030581 del 20-04-2026. ICA. Profesiones liberales.

Problema jurídico: ¿Se encuentran sujetas al impuesto de industria y comercio (ICA) las actividades desarrolladas en el ejercicio de profesiones liberales?

Tesis jurídica: Sí. En virtud del art. 345 de la Ley 1819 de 2016, la actividad de servicios abarca cualquier labor u obligación de hacer efectuada independientemente a cambio de una retribución, indistintamente de si prevalece la labor intelectual o material.

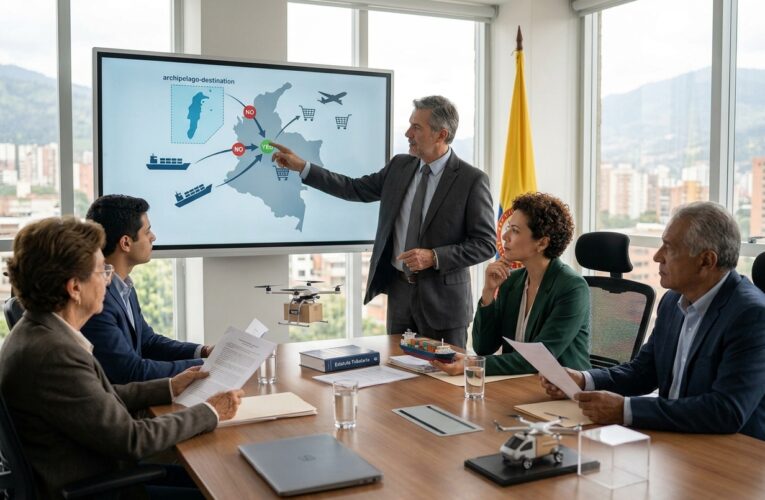
Concepto 008208 del 19-05-2026. IVA. Exclusión en el Archipiélago de San Andrés.

Concepto 008208 del 19-05-2026. IVA. Exclusión en el Archipiélago de San Andrés.

Problema jurídico: ¿Cubre la exclusión del IVA del régimen insular las ventas, importaciones y servicios cuya destinación final comprobable es el Archipiélago, incluido el comercio electrónico?

Tesis jurídica: Sí. Porque el beneficio opera bajo el principio de destino y ampara las operaciones cuya destinación al territorio insular se acredite, entre otros medios mediante guía aérea o conocimiento de embarque, conforme al art. 22 de la Ley 47 de 1993.

Concepto 004362 del 24-03-2026. RST. Descuento por impuestos pagados en el exterior.

Concepto 004362 del 24-03-2026. RST. Descuento por impuestos pagados en el exterior.

Problema jurídico: ¿Puede un contribuyente del régimen SIMPLE aplicar el descuento por impuestos pagados en el exterior?

Tesis jurídica: No. Porque el descuento está previsto para los contribuyentes del impuesto sobre la renta, y en el SIMPLE la base gravable son los ingresos brutos, sin imputación de costos y gastos para calcular el límite, además de que la tarifa comprende tributos territoriales a los que no se extiende el crédito, conforme al art. 254 del E.T.

Concepto 010193 del 01-06-2026. DSNE. Transmisión extemporánea.

Concepto 010193 del 01-06-2026. DSNE. Transmisión extemporánea.

Problema jurídico: ¿Impide la generación y transmisión extemporánea del documento soporte de nómina electrónica el reconocimiento fiscal de costos y deducciones laborales?

Tesis jurídica: No. Porque en aplicación del principio de sustancia sobre la forma basta acreditar la relación laboral, el pago o abono en cuenta y los demás requisitos sustanciales, siempre que el documento se genere y transmita en un periodo razonable y compatible con la finalidad del sistema, conforme al art. 771-2 del E.T. y al art. 1.5.3.1.1 de la Res. 000227 de 2025.

Nota de Relatoría Grupo de Estudios Tributarios: Este concepto aclara la doctrina del Concepto 011042 (int. 1239) de 2024, precisando que en lo demás permanece vigente.

Concepto 011108 del 29-06-2026. RTF. Extranjeros no residentes.

Concepto 011108 del 29-06-2026. RTF. Extranjeros no residentes.

Problema jurídico: ¿Se debe practicar retención al “no residente” que trabaja desde el exterior?

Tesis jurídica: NO. Porque el las rentas de trabajo “desde” el exterior son de fuente extranjera (ET 24, num.5) y los no residentes no son contribuyentes de sus ingresos de extranjera, ni los declara (ET 9). En ese sentido, no les aplica la ni la retención del ET 383 ni la del ET 408. Por lo tanto, si un “no residente” si solo tiene esos ingresos en Colombia, no está obligado a declarar (no le aplica el artículo 592), como lo confirma el Concepto 370 de 2025.

Nota de Relatoría Grupo de Estudios Tributarios: En esos casos, el pagador debe limitar su gastos, según el artículo 122 por ser un gasto “en” el exterior, respecto del cual NO se requiere la retención en la fuente. Esta doctrina conforma los Conceptos 11108 int 1129 de 2026, 014595 int 1789 de 2025, 3206 de 2025 y Concepto 370 de 2025